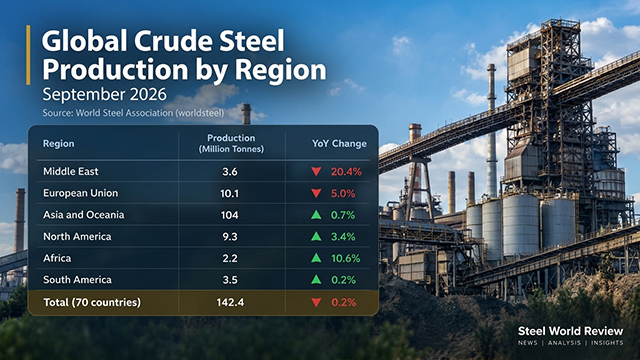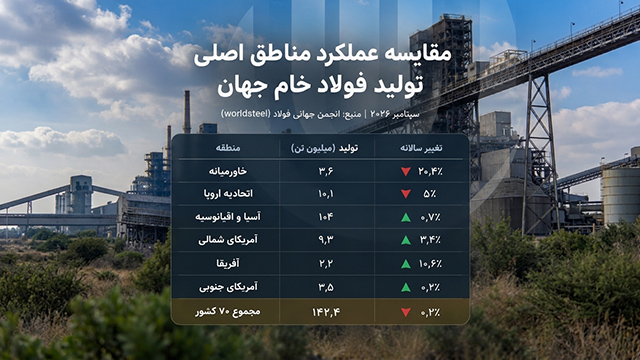
به گزارش گزیده جهان فولاد، تازهترین آمار انجمن جهانی فولاد (worldsteel) نشان میدهد تولید فولاد خام خاورمیانه در سپتامبر ۲۰۲۶ با کاهش ۲۰٫۴ درصدی نسبت به مدت مشابه سال گذشته، به ۳٫۶ میلیون تن رسیده است؛ افتی که در میان مناطق اصلی تولیدکننده فولاد جهان، شدیدترین کاهش ماهانه را به خود اختصاص داده است.
این در حالی است که تولید جهانی فولاد خام در همین ماه تنها ۰٫۲ درصد کاهش یافته و به ۱۴۲٫۴ میلیون تن رسیده است. اختلاف قابل توجه میان عملکرد خاورمیانه و میانگین جهانی، اهمیت بررسی وضعیت تولیدکنندگان بزرگ منطقه، بهویژه ایران، را افزایش داده است.
ایران چه نقشی در افت تولید فولاد خاورمیانه داشته است؟
ایران بهعنوان بزرگترین تولیدکننده فولاد خام خاورمیانه، نقش تعیینکنندهای در عملکرد آماری این منطقه دارد. بر اساس دادههای سالانه انجمن جهانی فولاد، ایران در سال ۲۰۲۵ حدود ۳۲ میلیون تن فولاد خام تولید کرده است؛ رقمی که بهمراتب بالاتر از تولید سایر کشورهای منطقه بوده است.
برای مقایسه، تولید فولاد خام عربستان سعودی در سال ۲۰۲۵ حدود ۱۰٫۸ میلیون تن، امارات متحده عربی ۳٫۸ میلیون تن، عراق ۳ میلیون تن و عمان نیز حدود ۳ میلیون تن گزارش شده است.
این اختلاف نشان میدهد تغییرات تولید ایران میتواند تأثیر قابل توجهی بر شاخصهای کل منطقه داشته باشد.
در گزارشهای منتشرشده از سوی رسانههای تخصصی بازار فولاد، از جمله MEsteel و BigMint، اختلالات تولید و صادرات ایران در ارتباط با شرایط ژئوپلیتیکی و مشکلات لجستیکی، از عوامل مؤثر بر کاهش تولید منطقه عنوان شده است.
این رسانهها همچنین به مشکلات حملونقل دریایی در مسیرهای خلیج فارس، تنگه هرمز و دریای سرخ اشاره کردهاند؛ شرایطی که بر هزینهها و اطمینانپذیری زنجیره تأمین و تجارت فولاد تأثیر گذاشته است.
با این حال، باید میان تأثیرگذاری ایران بر عملکرد منطقه و سهم عددی آن از افت تولید تفاوت قائل شد. انجمن جهانی فولاد در گزارش عمومی سپتامبر ۲۰۲۶، میزان تولید ماهانه ایران را بهصورت جداگانه اعلام نکرده است؛ ازاینرو تعیین اینکه دقیقاً چه میزان از کاهش تولید خاورمیانه به ایران اختصاص داشته، بر اساس این گزارش امکانپذیر نیست.
کاهش حدود ۹۰۰ هزار تنی تولید منطقه در یک ماه
بر اساس آمار worldsteel، تولید فولاد خام خاورمیانه از حدود ۴٫۵ میلیون تن در سپتامبر ۲۰۲۵ به ۳٫۶ میلیون تن در سپتامبر ۲۰۲۶ کاهش یافته است.
بنابراین، منطقه در مقایسه سالانه با افتی در حدود ۹۰۰ هزار تن تولید ماهانه مواجه شده است. این مقدار با استفاده از ارقام گردشده گزارش محاسبه شده و عدد دقیق افت نیست.
همچنین تولید تجمعی خاورمیانه طی ۹ ماه نخست سال ۲۰۲۶ به ۳۶٫۹ میلیون تن رسیده که نسبت به دوره مشابه سال گذشته ۹٫۲ درصد کاهش نشان میدهد.
مقایسه آمار ماهانه و تجمعی نشان میدهد افت تولید در سپتامبر بهمراتب شدیدتر از میانگین کاهش ثبتشده طی ۹ ماه نخست سال بوده است.
گزارشهای تخصصی بازار فولاد همچنین نشان میدهند که کاهش تولید منطقه در ماه اوت ۴٫۶ درصد بوده است؛ بنابراین افت ۲۰٫۴ درصدی سپتامبر از تشدید روند کاهش تولید حکایت دارد.
تولید جهانی فولاد خام به ۱۴۲٫۴ میلیون تن رسید
بر اساس گزارش منتشرشده در ۲۳ اکتبر ۲۰۲۶، تولید فولاد خام ۷۰ کشور گزارشدهنده به انجمن جهانی فولاد در سپتامبر به ۱۴۲٫۴ میلیون تن رسید که نسبت به سپتامبر سال گذشته ۰٫۲ درصد کاهش داشته است.
این کشورها در سال ۲۰۲۵ حدود ۹۸ درصد تولید فولاد خام جهان را به خود اختصاص دادهاند.
در ۹ ماه نخست سال ۲۰۲۶ نیز تولید مجموع این کشورها به یک میلیارد و ۳۶۷٫۵ میلیون تن رسید که ۰٫۷ درصد کمتر از دوره مشابه سال قبل است. مقایسه عملکرد مناطق اصلی تولید فولاد طبق جدول نشان میدهد خاورمیانه برخلاف برخی مناطق دیگر، با کاهش قابل توجه تولید روبهرو بوده است.
چین و هند؛ دو مسیر متفاوت تولید
چین در سپتامبر ۲۰۲۶ با تولید ۷۳٫۶ میلیون تن فولاد خام، رشد محدود ۰٫۱ درصدی نسبت به مدت مشابه سال گذشته ثبت کرد. با این حال، تولید تجمعی این کشور در ۹ ماه نخست سال با کاهش ۲٫۹ درصدی به ۷۲۴٫۸ میلیون تن رسید.
در مقابل، هند با تولید ۱۳٫۹ میلیون تن فولاد خام در سپتامبر، رشد ۱٫۹ درصدی را تجربه کرد. تولید این کشور در دوره ژانویه تا سپتامبر نیز با افزایش ۵٫۶ درصدی به ۱۳۰ میلیون تن رسید.
در میان سایر تولیدکنندگان، آمریکا با تولید برآوردی ۷٫۲ میلیون تن، رشد ۴٫۳ درصدی و ترکیه با تولید ۳٫۲ میلیون تن، رشد ۰٫۸ درصدی ثبت کردند.
افت تولید خاورمیانه چه پیامی برای صنعت فولاد ایران دارد؟
کاهش بیش از ۲۰ درصدی تولید فولاد خام خاورمیانه در سپتامبر، ضرورت بررسی وضعیت عملیاتی تولیدکنندگان اصلی منطقه را برجسته میکند.
با توجه به جایگاه ایران در تولید فولاد خاورمیانه، تحلیل دقیق این افت نیازمند انتشار آمار ماهانه تولید فولاد خام ایران و مقایسه آن با سپتامبر سال گذشته است.
همچنین برای ارزیابی عوامل مؤثر بر کاهش تولید، باید وضعیت تأمین برق و گاز، توقفهای خطوط تولید، محدودیتهای لجستیکی و شرایط صادراتی شرکتهای فولادی بهصورت جداگانه بررسی شود.
از منظر بازار، تداوم کاهش تولید منطقه میتواند بر عرضه محصولات فولادی و جریان تجارت تأثیر بگذارد؛ با این حال، تعیین جهت قیمتها مستلزم بررسی همزمان تقاضا، موجودی انبارها و شرایط بازارهای صادراتی است.
در مجموع، گزارش سپتامبر انجمن جهانی فولاد نشان میدهد که در شرایط ثبات نسبی تولید جهانی، خاورمیانه با افتی کمسابقه در عملکرد ماهانه مواجه شده است. ایران بهعنوان بزرگترین تولیدکننده فولاد خام منطقه، یکی از بازیگران اصلی در تحلیل این وضعیت است؛ اما تعیین سهم دقیق آن از کاهش تولید، به انتشار دادههای تفکیکی و قابل استناد نیاز دارد.
منابع:
۱. انجمن جهانی فولاد (worldsteel)، گزارش تولید فولاد خام سپتامبر ۲۰۲۶، منتشرشده در ۲۳ اکتبر ۲۰۲۶
۲. انجمن جهانی فولاد، آمار سالانه تولید فولاد خام کشورها در سال ۲۰۲۵:
۳. MEsteel، گزارش وضعیت تولید فولاد خاورمیانه، ۲۳ اکتبر ۲۰۲۶:
تهیه و تنظیم: تحریریه نشریه تخصصی گزیده جهان فولاد