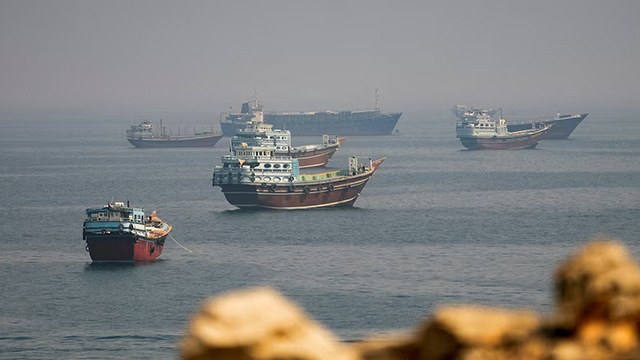
به گزارش گزیده جهان فولاد، دادههای حملونقل دریایی نشان میدهد صادرات نفت خام خاورمیانه در بخشی از سپتامبر به سطح پیش از جنگ بازگشته یا از آن عبور کرده است؛ بااینحال، افزایش حملات به نفتکشها و محدودیتهای لجستیکی، پایداری این بهبود را زیر سؤال برده است.
رویترز در گزارشی که ۵ اکتبر منتشر کرد، به نقل از دادههای اولیه کپلر نوشت میانگین متحرک هفتروزه صادرات نفت خام منطقه در ۳۰ سپتامبر به ۱۸.۳ میلیون بشکه در روز رسید. حجم صادرات در ۱۴ روز ماه سپتامبر از سطح پیش از جنگ بیشتر بود. دادههای ورتکسا نیز بازگشت جریان نفت خام و میعانات خاورمیانه به محدوده پیش از درگیری را نشان میدهد.
بخش مهمی از افزایش صادرات به رشد بارگیری عربستان سعودی از مسیر خلیج فارس و دریای سرخ مربوط بوده است. عراق نیز پس از دریافت مجوز عبور نفتکشهای این کشور از هرمز، بر حمل محمولههای بصره افزوده است. صادرات گاز طبیعی مایع از تنگه نیز در سپتامبر به بالاترین سطح از فوریه رسید.
در مقابل، شرکت اطلاعات دریایی Marisks از دستکم هفت حادثه علیه نفتکشها طی یک هفته خبر داده است. دو نفتکش در روزهای اول و چهارم اکتبر با پرتابههایی با منشأ نامعلوم آسیب دیدند و خدمه آنها سالم گزارش شدند. این شرکت احتمال داده است که نیروهای ایرانی بهجای انتخاب یک کشتی مشخص، پرتابهها را به یک محدوده از پیش تعیینشده شلیک کنند؛ اما این ارزیابی بهطور مستقل تأیید نشده و مسئولیت حملات رسماً مشخص نشده است.
به بیان دقیقتر: برای بازار فولاد، افزایش حجم صادرات انرژی از منطقه خبر مثبتی برای دسترسی به نفت، فرآوردهها و گاز است؛ اما حجم بالاتر بهتنهایی به معنای عادیشدن بازار نیست. هزینه بیمه جنگ، کرایه نفتکش، تأخیر در بنادر و استفاده از انتقال کشتیبهکشتی میتواند بخشی از اثر مثبت افزایش عرضه را خنثی کند.
اثر فولادی این تحول عمدتاً غیرمستقیم است: انرژی گرانتر بر برق و حملونقل اثر میگذارد و ناامنی مسیرهای دریایی میتواند هزینه جابهجایی سنگآهن، گندله، آهن اسفنجی و محصولات فولادی را افزایش دهد. هنوز مدرکی وجود ندارد که این تحولات در ۲۴ ساعت گذشته موجب تغییر مشخص قیمت فولاد منطقه شده باشد.